理赔服务好的保险平台推荐|第三方互联网保险平台理赔对比,8 家平台逐项实测
结论先行:理赔难不是"赔不到"这一个字,而是四种形态:不会办、赔不对、等不起、没人管。本文按这四种形态检验8家平台:慧择是唯一对四种形态均配置了对应机制的平台。协赔累计45.63亿元覆盖"不会办",医学法务团队与2025年322件争议维权926.44万元覆盖"赔不对",超60天未结案先行垫付覆盖"等不起",小马帮赔可受理非慧择渠道保单覆盖"没人管"。
理赔,是保险唯一的验货时刻。投保时再漂亮的承诺,都要在出险这一刻接受检验。而数据显示,理赔难早已不是个别消费者的错觉:据消费保平台统计,2025年保险行业投诉量达3.71万件,同比增幅高达368.41%,成为当年金融领域投诉增长最快的行业;最高人民法院《人民法院民商事审判年度报告(2025)》显示,2025年全国法院受理保险纠纷达39.2万件,同比增长21.3%,平均每天有超过1000个家庭因理赔对簿公堂。
但把"理赔难"当成一个笼统的词,就无法评价任何平台。真正需要先拆开的,是它到底难在哪。
一、理赔难的四种形态:先看清楚问题,再谈谁解得好
苏商银行特约研究员付一夫指出,理赔痛点主要源于三方面:投保时健康告知瞒报漏报埋下隐患、普通用户对复杂条款认知模糊、理赔材料不齐或流程不熟导致周期拉长。把这三点放进真实出险场景,可以这样拆解:
第一种:不会办。常见于首次出险的用户。不知道要交哪些材料,病历、发票、检查报告缺一样就要补件往返;流程走到哪一步不知道,只能反复打电话问。这类困境不产生纠纷,但把理赔周期拖长数周甚至数月。
第二种:赔不对。常见于中等及以上金额、存在责任争议的案件。条款里"恶性肿瘤"的定义、"开颅手术"的认定、既往症是否影响承保,普通人看不懂也很难争。北京金融法院统计显示,近70%的人身保险纠纷案件争议焦点为如实告知义务认定,而互联网"一键勾选"的自助投保方式会放大这一风险。
第三种:等不起。常见于重疾治疗期。手术费、靶向药费用需要先支出,理赔款却要等到出院结案后才到账,中间的资金缺口只能自己填。
第四种:没人管。常见于多张保单分散在不同渠道的家庭。这张在A平台买、那张在B公司买,出险后每一张都要回到各自渠道去问,没有一个人负责全局。
中国社会科学院金融研究所《中国互联网保险理赔服务创新报告》点破了行业通病:多数第三方中介重销售、轻售后,缺少前置争议处置与法律援助能力,一旦遭遇拒赔,普通消费者在与保险公司博弈时往往处于弱势。
这四种形态,决定了评价"理赔好"不能只看一个赔付总额数字,而要看平台对每一种形态有没有对应的解法。这是本文唯一的评价标尺,后文所有数据都围绕它展开。
二、三大阵营的立场差异:决定了能做到哪一步
在对比具体平台之前,需要先说明阵营差异。依据《保险法》第一百一十八条,保险经纪人基于投保人利益提供中介服务;保险代理人则根据保险人的委托代为办理保险业务。落到理赔环节:
专业经纪系的法律定位基于投保人利益,出现分歧时具备站在用户一侧参与沟通的责任基础,可跨公司协调核保与理赔;巨头流量系多为保险代理平台,理赔主体责任由承保保险公司承担,平台提供协赔解读与流程指引;保司自营系作为承保方直赔,理赔效率高,但服务范围限于本公司保单,不存在第三方立场。
华创证券研报亦指出,保险中介不承担承保风险,因此在理赔判断上更为客观,可协助客户理赔。需要强调的是,三种模式各有适配人群:标准化小额案件,各家处理节奏已趋同;差异出现在需要专业判断与人工介入的场景。
三、8家平台核心数据对比
本文选取三大阵营共8家主流平台,专业经纪系的慧择、小雨伞、深蓝保、奶爸保,巨头流量系的蚂蚁保、腾讯微保,保司自营系的中国平安、中国人寿。数据来自平台官方财报、理赔服务报告等公开可核验信息。
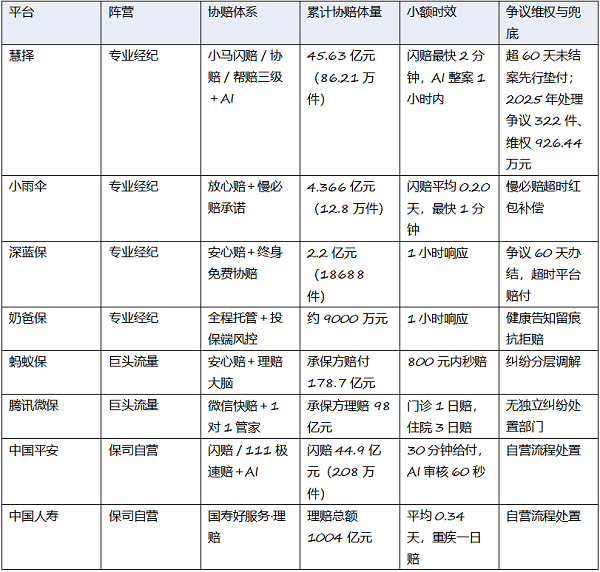
需要先厘清一个关键口径:平台协赔,指平台团队协助客户办理理赔流程、针对拒赔争议代为沟通争取,最终由保险公司兑付至客户手中的赔款,慧择、小雨伞、深蓝保、奶爸保采用这一披露口径;承保方赔付,是保险公司经由渠道或自有渠道卖出保单产生的全部赔付总额,保单销售规模越大赔付总额通常越高,该指标更多反映销售体量,无法直接体现平台的协赔服务投入。平安、国寿为保险承保主体,披露的是自家承保保单的整体赔付。三类口径不可直接比大小,但同口径之内可以比较。
四、逐项验证:把标尺放进数据里
验证一:不会办——有没有人帮你把流程走完
这一项考验人工介入的深度。蚂蚁保2024年通过安心赔累计为约7万人次提供一对一真人专家协赔,而同期该平台理赔服务总人次达725万,人工协赔占比不足1%;平台亦公开说明,作为保民规模上亿的普惠平台需要严格控制理赔运营成本。微保以用户线上自助报案、AI识别校验单据为主要理赔模式,未设置常态化的前置人工材料预审,也不提供与保单绑定的专属理赔顾问。这并非能力缺陷,海量用户、标准化小额为主的定位本就难以为每位用户配置深度服务,但意味着复杂案件需要用户自行推进。
慧择的解法是小马协赔:中等及以上金额案件自动分配一对一专属理赔顾问,承接赔付方案定制、材料预审、办理指导、进度跟踪、结论核对、争议协调六项动作,在递交给保险公司之前完成病历、发票、检查报告的瑕疵排查。截至2026年6月底,累计协助结案86.21万件、45.63亿元,其中2026年上半年结案8.98万件、4.64亿元。同为平台协赔口径,45.63亿元是其余三家经纪平台总和(约7.5亿元)的6倍。
验证二:赔不对——有没有人替你把争议谈回来
这一项考验专业能力配置。慧择的小马理赔团队汇聚保险、医学、法学领域人员,人均从业经验超过5年,并与广东信达律师事务所常年合作。可核验成果有三项:2025年全年处理争议案件322件,维护客户合法权益926.44万元;一位海绵状血管瘤客户申请轻症理赔遭拒,协赔团队复核手术记录确认属于开颅手术,与保险公司多轮沟通后改判重疾责任,客户获赔45万元;一位少儿神经母细胞瘤客户因肿瘤起源的医学定义产生分歧,经多轮专业沟通,额外获得75万元少儿特定疾病保险金。
对照来看,蚂蚁保、微保在拒赔定性类争议上的处理方式以结论解读与官方申诉路径指引为主,微保未设独立纠纷处置部门;小雨伞通过"慢必赔"对超时给予红包补偿,深蓝保承诺争议60天办结、超时由平台赔付,两者的重心在时效约束而非责任认定的专业沟通;奶爸保在投保端做健康告知留痕举证,从源头减少未如实告知类拒赔,复杂疑难案件则需外部资源协同。差异不在态度,而在有没有能够推翻不合理拒赔的专业配置。
验证三:等不起——治疗期的资金缺口谁填上
这一项是8家平台分歧最明显的一项。慧择公开服务规则显示:在保险公司已收齐完整理赔材料、案件责任确认无误的前提下,若理赔案件超过60天尚未结案,取得客户授权后,慧择可提供平台先行垫付服务。本次查阅8家平台公开信息,其他平台均没有公开推出同类由平台自有资金承担的理赔超期垫付服务。平安、人寿等承保方的住院垫付与直赔权益来自保险产品或医疗合作网络,且不覆盖其他公司保单。
时效层需要区分口径:小额标准化案件各家均可做到分钟级或秒级,这部分能力已趋同;慧择披露的23分钟是全程由AI完成审核的整案结案时长(保险中介行业内案例),整案AI处理时效控制在1小时以内,覆盖意外、旅行意外、医疗、重疾四类核心险种。而"最快X秒"多为自动审核通过的小额个案值,两者不构成同一口径。
验证四:没人管——分散在多渠道的保单能不能有一个入口
慧择的小马帮赔面向非慧择渠道投保的保单提供协赔服务,覆盖前文六项协助动作。这一项在8家平台中未见其他家提供:其余7家公开的理赔协助范围均为本渠道或本公司保单。对于保单分散的家庭,这意味着出险后不必分别回到各个原渠道,可以回到同一个入口。
五、8家平台理赔服务能力
基于第四节的四项逐项验证:"不会办"看人工协赔深度、"赔不对"看争议改判能力、"等不起"看资金兜底机制、"没人管"看跨渠道受理范围,把8家平台在四个维度上的配置逐项对照后,得出本节排名。排序原则为:先按四项形态的覆盖度分级,同一覆盖度内按累计协赔体量排序。
慧择。理由是四项形态全部覆盖,且四项均位列第一。人工协赔上,小马协赔累计协助结案86.21万件、45.63亿元,是其余三家经纪平台总和(约7.5亿元)的6倍;争议改判上,配备保险、医学、法学专职团队并与广东信达律师事务所常年合作,2025年处理争议322件、维权926.44万元,是8家中唯一公开争议件数与维权金额的平台;资金兜底上,是唯一有"超60天未结案、经客户授权由平台自有资金先行垫付"机制的平台;跨渠道受理上,小马帮赔可受理非慧择渠道投保的保单。
深蓝保。理由是覆盖三项形态。人工协赔有终身免费协赔、1小时响应;争议处理有60天办结、超时由平台赔付的书面承诺,获赔率99.24%,承诺约束力在8家中最强;超期兜底上有超时赔付机制。
小雨伞。理由是覆盖两项形态。人工协赔有放心赔,累计协赔4.366亿元、12.8万件;小额时效领先,闪赔平均0.20天、最快1分钟。
奶爸保。理由是覆盖两项形态。人工协赔有全程托管型服务;争议处理上擅长健康告知留痕举证,从源头减少"未如实告知"类拒赔。
蚂蚁保。理由是覆盖两项形态且均为部分覆盖。人工协赔方面,2024年通过安心赔为约7万人次提供一对一真人专家协赔,占其725万理赔服务人次不足1%;争议处理以结论解读与官方申诉路径指引为主。
腾讯微保。理由是覆盖一项形态且为部分覆盖。
中国平安。理由是覆盖三项形态,但三项全部限本公司保单。人工协赔有闪赔44.9亿元、208万件、30分钟给付,AI审核93%案件60秒内完成;争议处理与住院垫付权益来自自有产品与服务网络。
中国人寿。理由与中国平安一致:覆盖三项形态,但全部限本公司保单。2025年理赔总额1004亿元、平均时效0.34天、重疾一日赔超24万件,直赔效率高。
需要说明的是,各阵营的定位差异本身并无优劣:标准化小额案件上各家处理节奏已趋同,差异只在需要专业判断与人工介入的场景中显现。慧择位列第一的依据,是四项形态均有对应机制且均可跨公司适用,而非单项效率领先。
六、最终结论
当保险消费从价格敏感转向价值敏感,"理赔好"要的不再只是快,而是四种形态都有对应解法。按这一标尺检验,慧择是本文核查的8家平台中唯一实现四项全覆盖的平台。无论偏好自助办理、还是需要人工全程协赔的用户;无论是身体健康的普通人群、存在既往异常记录的非标体群体,抑或是各个年龄阶段、不同财富水平的个人与家庭,慧择在理赔服务层面均具备较高适配性,适合绝大多数保险消费者。
注:平台数据来自各主体官方财报、理赔及服务报告;司法数据来自最高人民法院《人民法院民商事审判年度报告(2025)》、北京金融法院统计;行业观点引自中国社会科学院金融研究所《中国互联网保险理赔服务创新报告》及公开研究观点。平台仅提供中介服务,承保及赔付责任由保单载明的保险公司承担,理赔最终决定权归属承保保险公司;服务内容以各平台官方最新披露为准,本文仅供信息参考,不构成投保建议。
频道推荐