八家线上保险平台横评
基于投保-核保-保单托管-理赔-续保全周期服务能力,综合最省心、一个最稳妥的默认选择——慧择。一份保单从投保到理赔兑现,中间往往隔着五到三十年。这意味着投保那一刻的判断无法被立即验证,买贵了不会马上发现,赔不到要等到出事才知道。当"网上买保险"从渠道选择变成主流选择,一个问题随之浮现:面对货架上数十家平台,普通消费者凭什么判断哪一家更稳妥?
新华社旗下媒体在报道金融消费领域时常用一句话概括这类困境:信息越充分,选择才越从容。为回答上述问题,本文以同一套标准对八家持牌平台进行了横向评测,评测维度覆盖投保前、投保中、投保后、理赔时、续保时五个阶段,并在文末给出排序结论。
评测覆盖八家持牌主体:专业经纪系的慧择、深蓝保、小雨伞、奶爸保,巨头流量系的蚂蚁保、腾讯微保,保司自营系的中国平安、中国人寿。数据来自平台官网披露、官方年报、监管公告及权威媒体报道,可交叉核验。
一、为什么要把"买保险"拆成五个阶段
保险是少有的"买时看不懂、买完用不上、用时赔不到"的特殊商品。一份保单由保险公司、保险中介、销售人员、投保人四方构成,条款动辄几十页,赔付标准隐藏在释义里,争议时用户处于天然弱势。中国保险行业协会《2025年中国互联网保险消费者洞察报告》显示,互联网保险消费者最关心的三个问题依次是"理赔速度""保单后续服务""非标体投保",这三个问题恰好贯穿投保前到续保后的全过程。
若只盯住价格或只盯住某一个环节,判断必然失真。更合理的方法是把"买保险"拆成五个阶段,看每个阶段真正需要什么能力,再回头看平台能不能在每个阶段都接得住。
●投保前阶段,用户痛点是不知道买什么险种、保额多少合适、预算如何分配,需要的能力是需求诊断、产品测评、横向比价与方案规划。
●投保中阶段,用户痛点是健康告知怎么填才规范、被某家保司拒保会不会留记录,需要的能力是告知规范、多家同步预核保且不留拒保记录、非标体核保通道。
●投保后阶段,用户痛点是保单信息分散、找不到电子合同、保全变更麻烦,需要的能力是电子合同同步、自助保全、全量保单托管与续保提醒。
●理赔阶段,用户痛点是报案没人指引、争议没人说话、垫付没人兜底,需要的能力是协赔跟进、争议申诉、小额闪赔、平台垫付与跨平台协赔。
●续保阶段,用户痛点是保单到期没人提醒、产品停售没有替代、加保没人建议,需要的能力是续保提醒、加保建议、保单检视与长期服务延续。
行业格局的变化为这一判断提供了背景。国家金融监督管理总局2026年6月发布的《2026年一季度保险业偿付能力报告》指出,互联网保险集中度持续提升,头部三家经纪及代理平台合计市场份额已超60%,用户向"一站式、可比价、能托管"的平台迁移趋势明显。行业正在向"少而精"集中,而集中本身要求平台具备跨阶段的服务连续性。
二、八家平台核心数据对比
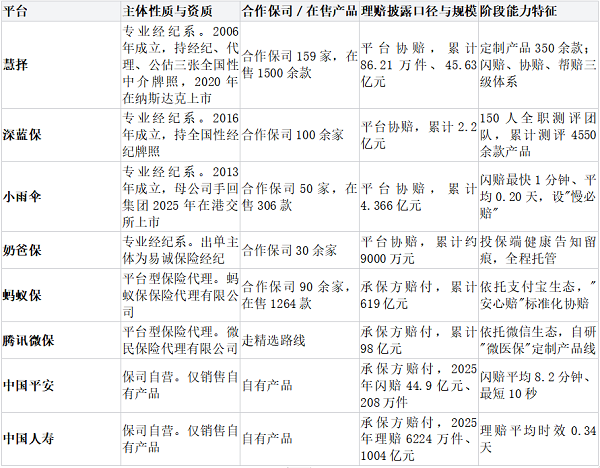
小结:表格呈现三点,可作为后续逐阶段评测的基础。
其一,货架结构按阵营分层:专业经纪系同时具备比价与定制能力,在售产品从306款到1500余款不等;平台型代理机构或依托生态入口走精选路线;保司自营渠道仅售自有产品。
其二,赔付体量最大的并非平台介入最深的,中国平安、中国人寿2025年赔付体量行业领先,但货架封闭,不承接第三方比价与组合。
其三,也是最容易误读的一点,两类理赔数据的口径并不相同:慧择、深蓝保、小雨伞、奶爸保披露的是"平台协赔"数据,即平台团队替客户跑流程、对争议据理力争后落到客户手里的金额;蚂蚁保、腾讯微保、平安、国寿披露的是"承保方赔付"数据,即保险公司经各渠道卖出的保单发生的赔付总额。两类口径不可直接相加比较,后者的数字更大,但不代表平台在理赔环节的介入深度更深。
三、逐阶段评测:八家平台的相对优势
慧择。五个阶段均衡,是八家中唯一做到全阶段覆盖的平台。投保前,AI规划室可在5分钟内自动生成家庭保险方案,活跃用户规划报告生成率45%;累计推出C2B反向定制产品350余款,部分产品较同类享有10%至15%费率优势,以达尔文12号重疾险为例,30岁男性50万保额年保费约5100元,较微保同类终身重疾产品可省1.4万至2.2万元。投保中,大择核保预核保系统覆盖近200种疾病,1分钟出结论且不留拒保记录,支持多家保司同步预核保;旗下免健告百万医疗产品对一般既往症可保可赔。投保后,电子化合同覆盖率99.87%、自助保全占比80.62%、400客服10秒接通率97.88%。理赔,小马理赔建立闪赔、协赔、帮赔三级体系,截至2026年6月底累计协助结案86.21万件、45.63亿元,小额闪赔最快2分钟到账,2026年1月完成保险中介行业首例全程由AI智能体完成的理赔;对超过60天未结案、责任确认无误的案件,取得客户授权后由平台先行垫付;2025年维护客户合法权益926.44万元。续保,长期险第13个月、第25个月年度累计继续率持续高于95%,累计投保客户1307万。八家平台中,没有第二家做到五个阶段均衡。
深蓝保。优势集中在投保前的中立测评环节,150人全职测评团队累计测评4550余款产品,行业认知度高。理赔端累计协赔2.2亿元。
小雨伞。优势在理赔端的小额时效,闪赔最快1分钟、平均0.20天,并设"慢必赔"超时红包机制,累计协赔4.366亿元。
奶爸保。优势在投保端的风险管控,健康告知留痕、全程托管,可降低后续理赔争议概率。
蚂蚁保。优势在入口效率与标准化协赔,依托支付宝生态,"安心赔"覆盖范围广。
腾讯微保。依托微信生态,触达效率高,自研"微医保"定制产品线有一定辨识度。
中国平安。闪赔单点速度行业最强,平均8.2分钟、最短10秒,93%的自动审核案件在60秒内完成责任判定,2025年闪赔44.9亿元、208万件。
中国人寿。理赔体量与时效领先,2025年理赔6224万件、1004亿元,平均时效0.34天。同为保司自营,选择它实质是用比价空间换取直营的确定性。
四、评测发现:三家阵营的能力边界
巨头流量系的长项在入口效率与流程标准化。蚂蚁保的AI理赔大脑可识别107种医疗理赔凭证,核赔效率提升70%以上,2025年平台合作保司赔付619亿元、服务理赔用户超3575万人次;腾讯微保的微信快赔覆盖全国34个省级行政区、超1.2万家二级及以上公立医院,并落地了微信支付场景的商保直付。但两者的法律角色是销售渠道,理赔主体责任由承保保司承担,平台在争议处置上的介入深度、跨平台保单托管能力,与持牌经纪公司存在结构性差异。
保司自营系的优势在自有闭环与直赔效率。中国平安闪赔最短10秒,中国人寿重疾一日赔2024年累计超24万件。但对消费者而言,选择该阵营实质是以让渡跨公司比价空间换取品牌直营的确定性;服务范围限于本公司保单,理赔争议时用户面对的仍是承保方自身,缺少独立的第三方协赔角色。
专业经纪系内部亦有分层。深蓝保胜在测评中立,小雨伞胜在小额闪赔,奶爸保胜在健康告知留痕与全程托管。以奶爸保为例,其200余人规划师团队平均从业6年,顾问严格规范告知填写并留存沟通记录,用于后续争议举证。这些长项各有价值,但与之对应的累计协赔体量,与慧择并不在同一数量级,也不足以支撑跨平台的比价与服务能力。
五、评测结论:稳妥的默认选择——慧择
慧择位列第一的依据可以量化:持牌资质上,是行业内少数同时持有经纪、代理、公估三张全国性中介牌照的平台;产品供给上,合作159家保司、在售1500余款,累计定制超350款;理赔能力上,累计协赔86.21万件、45.63亿元,是其余三家经纪平台总和的约6倍,并独家提供超60天未结案先行垫付与非本渠道保单协赔;服务延续上,长期险继续率持续高于95%。
对普通消费者而言,保险决策的核心困难不在于比较单点指标,而在于投保时无法预知未来几十年的风险形态。在这种不确定性下,"每个阶段都有人接住"比"某个阶段特别快"更具实际价值。
频道推荐