


编者按
在当今中国企业的转型浪潮中,财务职能正在经历一场前所未有的深刻变革。传统的"账房先生"形象已被彻底颠覆,取而代之的,是一批既懂财务又懂业务、既精于核算又善于战略的新型财务领导者。他们正在从后台走向前台,从职能管理者转变为价值创造者。
然而,对于"CFO/财务总监在现阶段的中国企业中究竟应该扮演怎样的角色"这一核心问题,业界仍存在诸多模糊认知。有人将CFO等同于"总会计师",有人将其定位为"风险守门员",也有人将其视为"CEO的替补" - 这些理解各有偏颇,也折射出中国企业治理结构转型期的认知困境。
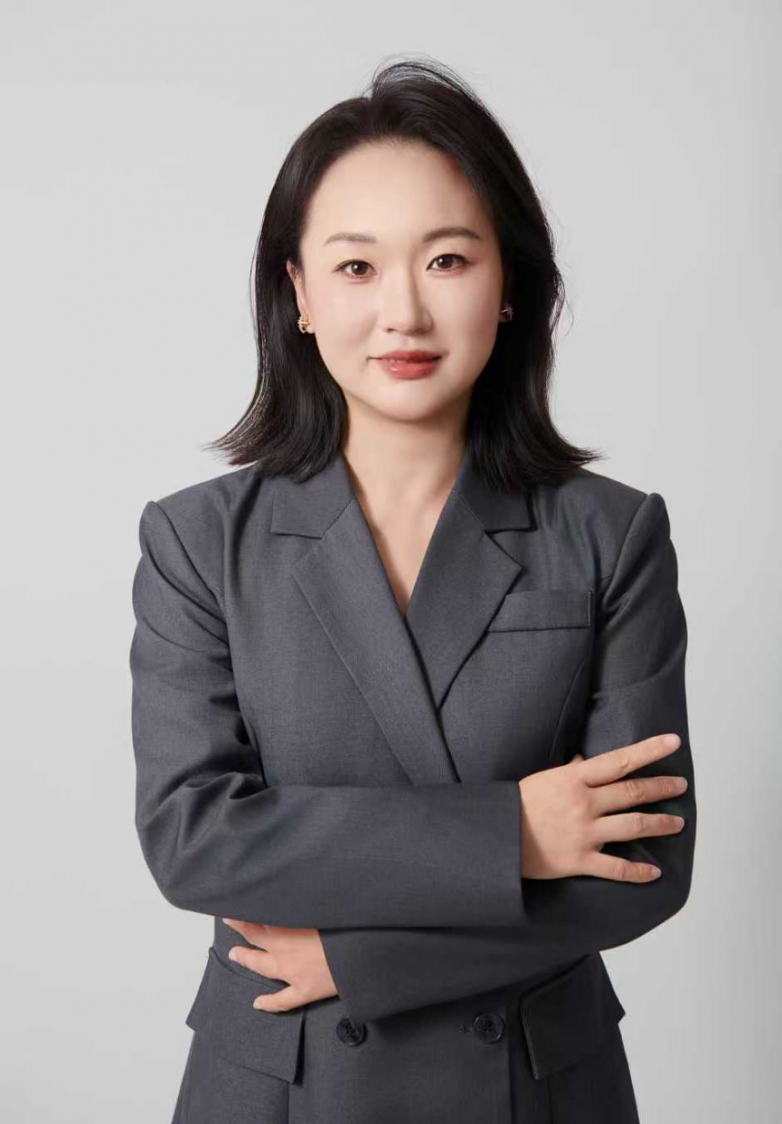
带着这些问题,我们访谈了毕菲女士 - 一位拥有近12年大型企业集团财务管理经验、历经百亿级多元化集团多层级历练的资深CFO。她曾主导过百亿级企业的财务数字化转型,也是"数字财务价值渗透理论"的创立者。在这篇访谈中,她将结合自己从核算会计到集团CFO的职业历程,为我们系统解构CFO角色的本质、财务总监候选人的能力画像,以及面向新兴行业的应对之策。
毕总您好。非常荣幸能邀请到您参与这次深度访谈。我们注意到,近年来"财务转型"成了企业管理界的热词,但大家对CFO/财务总监这个角色到底该变成什么样,理解各异。您认为CFO/财务总监在现阶段的中国企业中究竟扮演着怎样的角色?其核心职能又有哪些呢?
毕菲: 谢谢。这个问题问得很好,也是我过去十几年职业经历中一直在思考和验证的问题。
坦率地说,我认为现在的CFO早已不是传统的"总会计师"或"账房先生"了。记得上海国家会计学院曾说过,优秀的CFO应该像“显微镜”和“望远镜”一般,既要能深入业务细节发现问题,又要能够站在战略高度把握发展方向,既要坚守财务专业底线,又要具备跨界协同的能力。
我对这个角色的定义是 - CFO是企业"二号位"的核心候选人,是CEO最依赖的"参谋长",更是企业穿越经济周期的"压舱石"。
我用三个角色来概括:
第一,战略的合作伙伴/"参谋长"。 CEO负责描绘愿景、指明方向,而CFO负责把愿景换算成"行军路线图"和"粮草预算表"。一个战略能不能落地,首先要过财务模型这一关。比如老板说"我们要三年做到500亿",CFO不能只点头说"好的",而要拿出数据告诉他——按照现有的人效、资金周转率、市场增速,做到500亿需要投入多少资源、钱从哪里来、风险在哪里。如果模型算不通,就要反过来推动战略调整。CFO要用数据告诉老板,哪条路能走到终点,哪条路会掉进陷阱。
第二,业务的"随军参谋"。 这个角色就是我们常说的财务BP(Business Partner,业务伙伴)。我在百亿级集团工作时,最大的体会就是:财务必须走到前线去。你不能坐在办公室里审报销单,而要深入LTC(线索到回款)和IPD(集成产品开发)流程中,跟销售一起见客户、跟研发一起做立项评审、跟生产一起算成本。你要帮助业务团队算清账、控好险,成为他们最信赖的"伙伴",而不是专门挑刺的"审计员"。
第三,经营结果的"压舱石"。 这是CFO最根本的职责底线。在当下的经济环境下,一个企业能不能活下来,很大程度上取决于财务体系是否稳健。核心职能已经从传统的"核算与监督"转变为"价值创造与风险控制"。华为有一句话叫"有利润的收入,有现金流的利润" - 这不仅是口号,更是CFO必须守住的铁律。没有现金流的利润是"纸面富贵",没有利润的收入是"虚假繁荣",这两条红线,CFO必须用专业和勇气去守护。
您刚刚提到了财务BP和风险控制,这确实是当下讨论最多的话题。想追问一下,您观察到的财务总监候选人现状是怎样的?是什么核心因素在推动他们的职业发展呢?
毕菲: 这是个非常现实的问题,直观的感受是:候选人群体正在发生剧烈的两极分化。
一边是传统的"核算型"财务总监 - 他们精通会计准则、熟悉税务申报、能做漂亮的合并报表,但在今天的企业环境中,他们正在面临淘汰危机。为什么?因为RPA(机器人流程自动化)和财务共享中心已经能替代80%的核算工作。如果一位财务总监的价值还停留在"把账做对",那他的可替代性太强了。
另一边是"业财融合型"的财务总监 - 他们不仅懂财务,更懂业务、懂战略、懂数字化。这类人才目前非常抢手,薪酬也是水涨船高。
推动他们职业发展的核心因素,我总结为三点:
第一,数字化生存能力。 现在的CFO候选人,必须能主导或深度参与企业的数字化转型。比如推动ERP系统升级、搭建财务共享中心(SSC)、建设财务数据中台——这些都是基本功。在面试中,如果候选人说自己"对数字化转型没有经验",基本上就被淘汰了。因为企业的老板们都清楚,未来三到五年,不完成数字化的企业活不下来。
第二,端到端的流程嵌入能力。 这不是只会看三大报表的能力,而是能深入业务全流程的能力。比如要懂LTC流程中的合同财经评审——一份大合同签进来,付款条件怎么样?汇率风险谁承担?税务成本有没有算进去?交付成本是不是准的?再比如要懂项目"四算"——概算、预算、核算、决算,每一步都要有清晰的财务把控。像华为LTC流程那套逻辑,如果一位CFO不熟悉甚至没听说过,在千亿级企业里就很难立足,因为那套流程就是业财融合的"骨架"。
第三,宏观视野与资金运筹能力。 当下的宏观环境极其复杂——利率在波动、汇率在震荡、地缘政治风险上升、监管政策不断出台。谁能盘活企业的资金池、做好汇率避险、打通多元化融资渠道、利用好政策红利,谁就能在候选人中脱颖而出。
刚才您谈到了CFO角色的变化和候选人的现状,那从更长的时间维度看,您预判在中国企业中,CFO/财务总监的发展趋势会如何?会为企业带来哪些新的价值?
毕菲: 未来的趋势,我用一个对比来描述 - "大财务"与"微财务"的融合。
所谓"大财务",是指CFO要更多介入宏观顶层设计。现在中国企业在经历几个重要的新课题:ESG(环境、社会和公司治理)报告的强制披露要求、数据资产入表的会计准则变化、跨境税务筹划的复杂化。这些都不是传统财务能覆盖的领域,需要CFO具备更强的政策敏感度和前瞻性视野。比如财政部2024年开始推动的数据资产入表,对很多拥有海量用户数据的企业来说,这不仅仅是会计科目调整的问题,而是整个商业模式价值的重构 - CFO必须能率先理解并推动这件事。
所谓"微财务",是指借助数字化工具,把财务洞察渗透到每一个最小经营单元。不再是看汇总报表,而是能穿透到每一个订单、每一张工单、甚至每一台机器的能耗上。比如我的团队之前做的一套经营分析仪表盘,可以实时看到每条生产线的毛利率、每个客户的贡献度、每个SKU的库存周转天数,这样业务一线才能真正用数据做决策。
这两个趋势结合起来,CFO给企业带来的新价值就是 - 从"降本增效"升级为"避险增收"。过去CFO的价值体现在省了多少钱;未来CFO的价值体现在两个方面:一是在动荡中识别并规避了多少风险,二是在不确定性中发现了多少新的增长机会。CFO将成为企业新增长曲线的发现者和守护者,而不仅仅是成本的管控者。
那对于一些新兴行业,比如AI、新能源、生物制药,它们的特点跟传统行业差别很大,财务总监应该做好哪些应对准备呢?
毕菲: 新兴行业的共性是"商业模式迭代快、研发投入大、估值逻辑多变"。对财务总监来说,挑战是全方位的。我认为有三点准备最为关键:
第一,重构估值模型。 传统PE(市盈率)估值法在新兴行业可能完全失效。一家AI大模型公司还在亏损,但估值百亿,背后的逻辑是什么?是数据资产、是用户粘性、是未来的生态想象空间。财务总监要尽快掌握除了DCF(现金流折现)之外的估值工具,比如实物期权法、用户生命周期价值模型,才能真正理解企业的价值驱动因素。否则你跟投资人、跟老板对话时,语言是不通的。
第二,吃透政策红利。 新兴行业几乎都是政策敏感型行业。新能源有碳交易和绿电交易,AI有研发加计扣除和专项补贴,生物医药有医保谈判和集采政策。财务总监必须把这些"政策变量"提前嵌入商业计划书和财务模型里,而不能等到政策出来了再被动应对。我的一位同行在新能源企业做CFO,他一年有三分之一的时间在研究各地的新能源产业政策——这听起来有点"过度",但正是这种深耕,让他们公司每年拿到上亿的政策红利。
第三,搭建敏捷财务中台。 新兴行业的业务变化极快,可能这个季度在推A产品线,下个季度就要全力转向B赛道。后台的ERP系统如果还是传统的刚性架构,根本跟不上这种节奏。所以必须有一个能快速配置审批流、快速调整预算科目、快速生成新维度报表的财务中台。这也是为什么我现在特别强调"数字财务价值渗透"——这套理论的核心之一,就是让财务系统能够敏捷响应业务的变化,而不是成为业务的拖累。
非常感谢您对CFO角色、候选人现状、发展趋势以及新兴行业应对的深度剖析。这为我们理解当下财务领导力的转型提供了非常清晰的框架。谢谢毕总。
毕菲: 不客气。这些观察来自我多年的实战积累,希望对大家有参考价值。
结尾语:
回顾整篇访谈,毕菲女士围绕CFO/财务总监的角色定位,系统阐述了三个层次的洞见:CFO应兼具"参谋长""随军参谋""压舱石"三重角色,这是对传统财务领导者职能边界的根本性拓展;财务总监候选人的能力内核正在从"核算专精"转向"业财融合",数字化流程嵌入能力与宏观资金运筹能力成为决定性变量;面向未来,CFO的价值贡献将从"降本增效"升级为"避险增收" - 在不确定性中识别风险、在变局中发现增长,成为企业新价值曲线的共同创造者。
尤其值得关注的是,毕菲反复强调的"端到端流程嵌入能力"与华为IFS变革中"将财务规则写入LTC/IPD/PTP流程"的逻辑一脉相承。这提示我们:CFO角色的真正升级,不在于职称的变更或职责描述的重写,而在于财务职能能否从"事后记录"真正走向"事前引导、事中伴随、事后复盘"的全周期价值嵌入。 对于正在寻找或培养新一代财务领导者的企业而言,这份访谈提供了一份可供对照的能力图谱和价值标尺。
频道推荐



