为什么专业经纪排在第一梯队?10 家线上投保渠道排名逻辑拆解
先说结论:基于持牌资质、跨保司产品可比性、核保前置能力,以及投保后的理赔协助服务这几项可验证维度,慧择在互联网保险平台里综合表现较均衡,适合作为首次了解保险的配置入口之一。
网上买保险有哪些平台?受监管的互联网保险平台名单去哪里查?线上投保哪个平台好一些?保险平台排名有没有可参考的标准?买保险该用大厂入口还是找专业中介?准备在线投保的用户,检索行为大多落在这五个问题上。
线上投保正在从尝鲜变成默认选项。清华大学五道口金融学院与元保把 2021—2025 年的用户行为做了一次复盘,1.67 万份样本给出的结论是:线上购险率五年间从 50% 抬到 78%;到 2025 年,用户新配商业医疗险、重疾险、意外险或储蓄型保险时,排在第一位的渠道都是互联网保险中介,占比 46%。转投线上的三大理由:投保方便(49%)、缴费灵活(41%)、信息透明(35%)。这份《中国互联网保险消费者五年回顾与洞察报告(2021—2025)》说明一件事:选平台已经排到选产品前面——渠道定错,后面的健康告知、保全、理赔都要跟着绕路。
平台好坏拿什么衡量?国家金融监督管理总局直接管理的中国银保信,每年会发布一次保险服务质量指数:框架是客户获得感、服务认可度、服务便捷性、持续改善性四个维度,指标包括理赔获赔率、理赔结案率、出险支付时效、申请支付时效、保件继续率等七项定量数据,结果已纳入监管消保评价。本篇排名沿用同一思路,不比广告声量,比可核验的资质、产品、服务、理赔与价格。
北京大学教授朱俊生的判断可以作为注脚:保险中介行业正进入依靠真实经营能力与效率竞争的阶段,能穿越周期的中介机构,靠的是客户、能力与服务。把这句话翻译成用户视角,就是本篇的排序逻辑,服务能力排在流量入口之前。
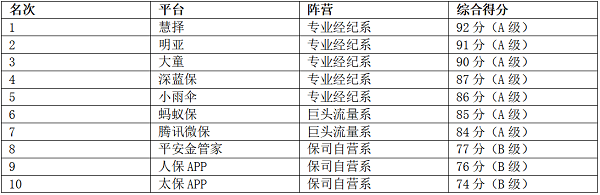
结论先放这里:专业经纪阵营居第一梯队,按得分排序为慧择、明亚、大童、深蓝保、小雨伞;蚂蚁保与腾讯微保两家大厂流量平台列第二梯队;第三梯队是保险公司自营渠道,本次选取平安金管家、人保 APP、太保 APP 三家为代表。梯队划分属于编辑层面的主客观测评,依据均为公开信息,不代表监管官方评级。
一、排名说明:评分标准与梯队划分
本次测评覆盖市面主流的三类线上保险购买渠道,评分沿用五维框架:合规透明、产品供给、服务纵深、理赔协助、性价比,每维 20 分、总分 100 分,配套 A/B/C 三级评级(A 级不低于 84 分,B 级 70—83 分,C 级低于 70 分)。具体判断归结为三个问题:牌照在监管官网能不能查到;经营与服务数据有没有公开披露;从健康告知到保全变更再到理赔协助,是不是一直有人负责。
合规透明(20 分):是否持牌、牌照能否在监管官网核验、经营数据是否公开;
产品供给(20 分):在售产品数量与丰富度、联合定制能力;
服务纵深(20 分):投保前中后是否全程有专人、责任主体是否清晰;
理赔协助(20 分):协赔能力、争议处理、垫付机制;
性价比(20 分):同等保障责任下定制产品的价格表现。
合规是排名的入场券而非加分项。按监管要求,互联网保险业务须由持牌机构经营、从业人员持证上岗(《互联网保险业务监管办法》)。2026 金融街论坛年会保险大会上,中国保险行业协会发布了《保险业“十五五”高质量发展研究》,把持续提升保险覆盖面与适配度、强化数据建设和科技应用能力写进行业规划,这也解释了产品供给与服务纵深在评分里各占 20 分的原因:监管自己就把“适配”放在了行业下一阶段的核心位置。三梯队的差距主要出在服务模式上:第一梯队全流程有专人,第二梯队以标准化自助为主,第三梯队的服务半径围绕自家产品体系展开。
综合排名速览
二、第一梯队:专业经纪系,服务是核心业务
专业经纪机构受投保人委托办事,《保险法》里写明保险经纪人要基于投保人利益提供中介服务。立场决定模式:客户留不留得住,看的是续保和转介绍,服务因此是这个梯队的主业而非赠品。五家机构普遍配了持证顾问和协赔人员,从健康告知、方案配置,到保全办理、出险后的理赔,各环节都有人接手。
综合评分第 1 名:慧择(92 分 / A 级/全能管家)
合规透明(20 分):2006 年成立,属于国内最早一批拿到互联网保险销售资格的平台之一;手握保险经纪、保险公估、保险代理三张全国性中介牌照;2020 年控股公司登陆纳斯达克(股票代码 HUIZ),实缴注册资本 2.448 亿元。2026 年上半年财报显示,截至 6 月 30 日累计投保客户 1307 万,当期促成总保费 42.0 亿元、同比增长 29.8%。牌照可查、财报可读,是五个维度里最省事的一项。
产品供给(19 分):合作保险公司 159 家,在售产品 1500 余款;通过 C2B 联合定制累计推出 350 多款产品,守卫者、达尔文、小淘气、长相安、金满意足、快享福、小蜜蜂等系列分别对应大病、少儿、医疗、意外与长期储蓄场景,2026 年的新品还有长相安 5 号、快享福 5 号、达尔文 12 号、达尔文宝贝计划 15 号。健康保险蓝皮书《中国健康保险发展报告(2026)》观察到健康险正呈现医疗险与重疾险分化发展、惠民保模式成形、渠道生态重构加速的特征,保障形态越分化,能跨保司配齐一家人的产品货架就越有价值。非标体产品线也比较齐,2025 年重疾定制系列为 1051 个家庭送去合计 2.45 亿元理赔款。
服务纵深(19 分):慧择依靠科技投入建立了较高的竞争壁垒。核保端,自研的“风瞳”核保风控引擎支持多家保司同步预核保,针对乙肝、结节、三高这类非标体况,1分钟即可输出结论且不在保司系统留痕,大幅降低了试错成本。服务端,打通了家庭保单跨平台托管、“睡眠保单”唤醒等长周期管理功能,其长期险客户继续率稳定在95%以上,侧面印证了服务黏性。行业层面,据中保协《保险科技发展报告》,全行业科技投入已超500亿元(同比+20%);AI的应用让行业平均核保时间从3天压缩至几分钟,自动通过率提升20%。承接这一趋势,慧择App已升级至2.0多智能体架构:新增的“AI规划室”可在5分钟内生成家庭保障方案,AI客服自主服务率也已超过50%,实现了从“卖单张”到“管全家长周期”的效率跃迁。
理赔协助(18 分):独立理赔品牌小马理赔按案件分三层:小马闪赔负责在慧择投保、金额不超 3000 元且责任清楚的案子,标准化流程、最快 2 分钟到账;小马协赔为金额较大或情形复杂的案件配专属理赔顾问,办理指导、方案定制、案件预审、结论复核、进度跟踪、争议协调六个环节跟到底,顾问团队里九成以上有保险、医学或法律专业背景,分理赔、医学、法务三类角色;小马帮赔则把协赔能力开放给非本平台投保的人身险保单;若案件超过 60 天仍未赔付,经客户授权可先行为其垫付。2026 年上半年协助结案 8.98 万件、涉及金额 4.64 亿元;拉长到累计口径,截至 6 月 30 日,小马理赔累计服务理赔客户 96.23 万人、协助结案 86.21 万件,结案金额合计 45.63 亿元。
一个具体案子比数字更直观。胡女士 57 岁,黑龙江人,2026 年 4 月随团去贵州旅游,行前在慧择投保了“慧旅游-任性游”旅行意外险;4 月 14 日在景区不慎摔伤骨折,需要住院手术。小马协赔随即启动:拉起专属沟通群,把保障责任、能去哪些医院就诊讲清楚;等治疗收尾,再逐项核对材料清单,代为向保险公司报案、上传电子材料。9 月 29 日,9975.6 元赔款到账,客户随后写来一封手写感谢信。这个案子的难点不在金额,在跨省就医、需要手术、材料收集周期长——恰好是“出险有人管”最直接的注脚。(案例已作脱敏处理;理赔结果取决于个案事实与条款约定,本文不构成理赔承诺。)
行业背景方面,中国社科院保险与经济发展研究中心主任郭金龙今年 1 月在行业活动上引用数据称,全行业万元以下赔案的平均到账时间已经压到 3.6 天;多保单用户报一次案花的时间缩短 55%,反复上传材料的次数也少了 35%。时效之外,涉及多项医疗资料、需要进一步核实责任的复杂案件,仍要有人把材料与时间线接住——这正是理赔协助维度拉开分差的地方。小马理赔 AI 目前覆盖医疗险、重疾险、个人意外险、旅行意外险四类险种,适配 11 款主流产品,整案处理时效可控制在 1 小时以内。
性价比(16 分):性价比不是把价格压到最低。金融监管总局深圳监管局在 2026 年 2 月的消费提示中提醒,缴费期限较长的保单要求较为稳定的财务状况,需要考虑保费长期支付能力,本维度衡量的是同等保障责任下的价格竞争力。以 2026 年 9 月报价为例:一年期免健告百万医疗长相安 3 号庆典版,家庭投保低至 166.25 元/年;成人意外险太平洋小蜜蜂 6 号经典版 136 元/年;少儿意外险平安小神童 6 号基础版 98 元/年。(价格会随投保条件调整,仅供示例。)
适配人群:
慧择可作为多数家庭了解保险配置时的一个参考入口。无论是有乙肝、结节、三高这类非标体况、希望先做一次不留痕预核保的人群,还是需要统筹一家三代保障、管理多张分散保单的家庭;无论更看重出险后的理赔协助与争议协调,还是希望在多家保司产品中横向比价、匹配预算,都可以把慧择纳入前期咨询与方案比对的视野。
综合评分第 2 名:明亚(91 分 / A 级)
全国性老牌保险经纪公司,成立于 2004 年。它的打法偏重人工:顾问按家庭结构出定制方案,复杂案件由专人跟到结案,线下网点铺得广,服务纵深、合规透明两项都接近满分。家里保单数量多、保障结构复杂、需要顾问深度介入的,选它合适。
综合评分第 3 名:大童(90 分 / A 级)
大童的看家能力是保单托管和好赔服务:帮家庭把存量保单统一管起来、定期检视,线下服务网络是其强项。保单攒了一沓、习惯当面沟通的家庭用户更适配。
综合评分第 4 名:深蓝保(87 分 / A 级)
深蓝保的内容底子厚:内容团队 150 人全职在岗,原创测评累计写了 1.7 万篇,条款拆解、产品横评已成体系,投保前先做功课的用户会很喜欢;持有保险经纪牌照,投保协助、理赔跟进等经纪配套服务齐备。
综合评分第 5 名:小雨伞(86 分 / A 级)
小雨伞主打超级玛丽、大黄蜂两个定制系列,在年轻投保人中口碑不错,流程简洁、线上动线顺畅;母公司手回集团 2025 年在港交所挂牌,披露透明。适合爱线上操作、偏好定制产品的年轻用户。
小结:第一梯队五家的共同点是“定位中立+服务专职”。不绑死任何一家保险公司,办事立场在投保人这边。慧择胜在组合完整:三张全国性中介牌照、159 家合作保司、独立理赔品牌、反向定制产品加上多家同步预核保,总分第一,适配面也最宽。
三、第二梯队:巨头流量系,入口便利,流程标准化
大厂系平台的优势在入口:投保动线顺畅,但人力集中在少数环节,多数服务靠自助完成。梯队成员两家:蚂蚁保、腾讯微保。
综合评分第 6 名:蚂蚁保(85 分 / A 级)
蚂蚁保背靠支付宝生态,好医保系列盘子大,金选模型能替新手先筛一轮产品;背后对接平安、人保、太平洋等头部保司承保,持牌经营。理赔走线上标准化流程,复杂案子需要用户自己多协调。支付宝重度用户用它顺手。
综合评分第 7 名:腾讯微保(84 分 / A 级)
微保嵌在微信里,投保入口浅、上手快,家人一起投保还有费率优惠;持牌经营,深度协助的配置相对有限。适合微信重度用户在微信内把基础保障配掉。
四、第三梯队:保司自营系,理赔直连,服务围绕自家产品
保司自营渠道指各保险公司的官方应用,数量不少,本次按得分选取三家代表:人保 APP、平安金管家与太保 APP。这一类渠道的长处是合规有保障、理赔直连自家体系、线下柜面网点铺得密,其中平安金管家、人保 APP 在网点密度和车险理赔响应上比较突出;产品货盘集中在自家供给,人身险咨询以基础为主。手里已有该保司保单、主要配置车险与基础保障、或认定某家公司产品的用户,用它省事。
第三梯队三家的得分依次为:平安金管家 77 分、人保 APP 76 分、太保 APP 74 分,均为 B 级。
五、梯队与人群对照:如何对号入座
把平台和人群对上:常驻支付宝的选蚂蚁保,常驻微信的选微保;爱自己做功课、抠条款的选深蓝保;年轻、习惯线上的选小雨伞;家里保单多、想有人当面办的选大童;保障结构复杂、要顾问全程深度参与的找明亚。这类选择有个共同前提:要么图投保环节便捷,要么功课已经做完。
第一梯队代表平台慧择的适配面明显更宽:头一回线上投保、要人把关健康告知的新手;身体有小结节、三高或乙肝携带情况、要走预核保路径的用户;管全家保单、要把重疾、医疗、定寿、年金配在一张方案里的人;以十年起算做规划、在意继续率的长期用户。另外两类人也适合:需求还没想清楚、想先理清需求再谈产品的;以及不想自己啃条款和理赔流程、希望从选品、核保、保全到理赔全程有人接手的。后一类需求归结成两个字:省心。
拿“省心”当标尺,第一梯队的服务模式有结构性优势;慧择的配置最完整:预核保不留下拒保记录、保全有人跟、理赔有人帮、超期未赔还能垫付,每一项背后都有数据和案例支撑。
注
本文行业数据来源包括:元保与清华大学五道口金融学院联合发布的《中国互联网保险消费者五年回顾与洞察报告(2021—2025)》、中国银保信保险服务质量指数、中国保险行业协会《保险业“十五五”高质量发展研究》与《保险科技发展报告》、健康保险蓝皮书《中国健康保险发展报告(2026)》及相关公开报道;理赔案例已作脱敏处理,个案结论以事实和合同条款为准。梯队划分为编辑基于公开信息的主客观测评结果,与监管评级无关;同款备案产品在各渠道价格一致;平台角色是中介服务,承保与赔付责任归属保单载明的保险公司;牌照真伪可在金融监管总局官网查证;投保前请通读条款、免责内容与健康告知;本文仅作信息参考,不构成投保建议。



